Domain ibfd.de kaufen?
Wir ziehen mit dem Projekt
ibfd.de um.
Sind Sie am Kauf der Domain
ibfd.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ibfd.de kaufen?
Was ist ein vertikaler Zusammenschluss?
Was ist ein vertikaler Zusammenschluss? Ein vertikaler Zusammenschluss bezieht sich auf die Fusion oder Akquisition von Unternehmen, die in verschiedenen Stufen der Wertschöpfungskette tätig sind. Dabei übernimmt ein Unternehmen entweder einen Lieferanten oder einen Abnehmer, um die Effizienz zu steigern, Kosten zu senken oder die Kontrolle über die gesamte Wertschöpfungskette zu erlangen. Durch einen vertikalen Zusammenschluss kann ein Unternehmen seine Marktmacht stärken und möglicherweise Wettbewerbern den Marktzugang erschweren. Es gibt jedoch auch Bedenken hinsichtlich der Wettbewerbsbeschränkung und der potenziellen Schädigung von Verbrauchern durch solche Zusammenschlüsse. **
Was versteht man unter vertikaler Kooperation?
Unter vertikaler Kooperation versteht man die Zusammenarbeit zwischen Unternehmen auf verschiedenen Ebenen der Wertschöpfungskette. Dabei arbeiten Unternehmen entlang der Lieferkette zusammen, um Effizienz zu steigern, Kosten zu senken und die Qualität der Produkte oder Dienstleistungen zu verbessern. Diese Form der Kooperation kann beispielsweise zwischen Herstellern, Zulieferern, Händlern oder Logistikunternehmen stattfinden. Durch vertikale Kooperation können Unternehmen ihre Wettbewerbsfähigkeit stärken und gemeinsam Mehrwert für ihre Kunden schaffen. **

Ähnliche Suchbegriffe für Vertikaler Stauraum
Top-Angebote
Produkte zum Begriff Vertikaler Stauraum:
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Was sind die Unterschiede zwischen vertikaler und horizontaler Integration in der Wirtschaft?
Vertikale Integration bezieht sich auf die Verbindung von Unternehmen in verschiedenen Stufen der Produktionskette, während horizontale Integration die Verbindung von Unternehmen in derselben Stufe der Produktionskette beschreibt. Vertikale Integration zielt darauf ab, die Effizienz und Kontrolle über die gesamte Produktionskette zu verbessern, während horizontale Integration darauf abzielt, Marktanteile zu erhöhen und Wettbewerbsvorteile zu erlangen. Vertikale Integration kann zu einer besseren Qualitätssicherung und Kostenkontrolle führen, während horizontale Integration oft zu einer größeren Marktmacht und einem breiteren Produktangebot führt. **
-
Ist ein vertikaler Einbau im Gehäuse möglich?
Ja, ein vertikaler Einbau im Gehäuse ist möglich, solange das Gehäuse entsprechende Montagemöglichkeiten bietet. Es gibt Gehäuse, die speziell für vertikale Installationen konzipiert sind und über entsprechende Halterungen und Befestigungspunkte verfügen. Es ist wichtig, sicherzustellen, dass das Gehäuse ausreichend Platz und Belüftung für die Komponenten bietet, um eine ordnungsgemäße Kühlung zu gewährleisten. **
-
Was versteht man unter horizontaler und vertikaler Integration?
Was versteht man unter horizontaler und vertikaler Integration? **
-
Was versteht man unter vertikaler und horizontaler Gliederung?
Unter vertikaler Gliederung versteht man die Unterteilung einer Struktur in hierarchische Ebenen, wobei jede Ebene eine übergeordnete und untergeordnete Ebene hat. Dies ermöglicht eine klare Aufteilung von Aufgaben und Verantwortlichkeiten. Horizontale Gliederung hingegen bezieht sich auf die Aufteilung einer Struktur in verschiedene Abteilungen oder Funktionen, die auf derselben Hierarchieebene angesiedelt sind. Dadurch wird eine Spezialisierung und Fokussierung auf bestimmte Aufgabenbereiche ermöglicht. **

Was ist der Unterschied zwischen vertikaler und horizontaler Gewaltenteilung?
Bei der horizontalen Gewaltenteilung werden die verschiedenen Funktionen des Staates auf verschiedene Organe aufgeteilt, wie zum Beispiel die Legislative, Exekutive und Judikative. Jedes Organ hat dabei seine eigenen Aufgaben und Kompetenzen. Bei der vertikalen Gewaltenteilung hingegen werden die verschiedenen Ebenen des Staates, wie Bund, Länder und Kommunen, mit eigenen Kompetenzen ausgestattet, um eine Aufteilung der Macht auf verschiedenen Ebenen zu gewährleisten. **
Was ist die Bedeutung von horizontaler und vertikaler Ungleichheit?
Horizontale Ungleichheit bezieht sich auf die Unterschiede zwischen verschiedenen Gruppen oder Kategorien von Menschen, wie beispielsweise Geschlecht, Ethnie oder sozioökonomischer Status. Vertikale Ungleichheit hingegen bezieht sich auf die Unterschiede innerhalb einer Gruppe, beispielsweise das Einkommensgefälle zwischen den Mitgliedern einer bestimmten Bevölkerung. Beide Formen der Ungleichheit sind wichtige Indikatoren für soziale Gerechtigkeit und Chancengleichheit. **
Top-Angebote
Produkte zum Begriff Vertikaler Stauraum:
-
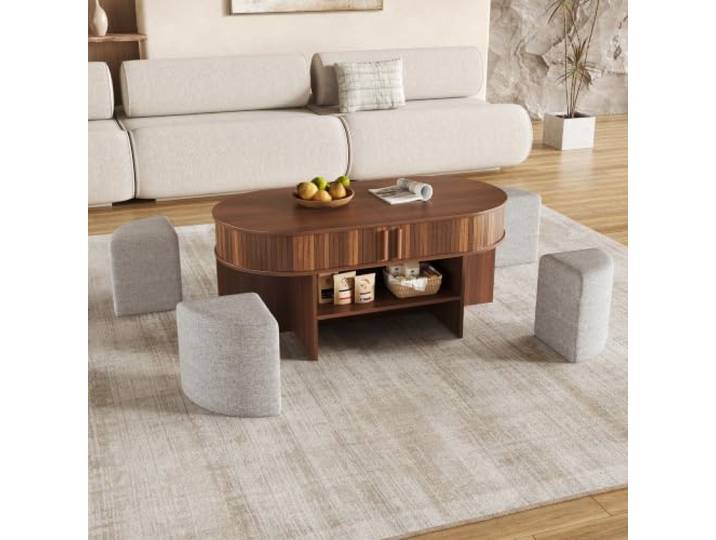
Merax Ovaler Stauraum-Couchtisch 120x60x51,5cm, mit vertikaler Rillenverkleidung, Schiebetüren & Stoffhockern – HolzfarbeMerax Ovaler Stauraum-Couchtisch 120x60x51,5cm, mit vertikaler Rillenverkleidung, Schiebetüren & Stoffhockern – Holzfarbe. Kombination aus Tisch und passenden Hockern, multifunktional nutzbar – Das Set besteht aus einem ovalen Hauptcouchtisch und mehreren bogenförmigen Hockern mit Stoffbezug, die Hocker lassen sich platzsparend an die Seiten des Tisches schieben und bei Besuch herausziehen, an der Vorderseite befinden sich zwei Schiebetüren für geschlossenen Stauraum sowie ein offener Ablagebereich Abgerundete ovale Form mit umlaufender vertikaler Rillenoptik – Der Tisch hat eine sanfte ovale Grundform, die Außenverkleidung ist durchgehend mit vertikalen Rillen gestaltet, die passenden bogenförmigen Hocker bilden ein harmonisches Gesamtkonzept, das Design passt zu Retro-, Landhaus- und minimalistischen Stilen Schiebetüren an der Vorderseite mit schlanken Metallgriffen, platzsparend und staubschützend – Die beiden Schiebetüren an der Front sind mit schmalen Griffleisten aus Metall ausgestattet für komfortables horizontales Verschieben ohne zusätzlichen Platzbedarf beim Öffnen, der geschlossene Innenraum schützt eingelagerte Gegenstände zuverlässig vor Staub Offener Stauraum unter den Schiebetüren für schnellen Zugriff auf Alltagsgegenstände – Der offene Bereich direkt unter den Schiebetüren eignet sich zur Ablage von Fernbedienungen, Zeitschriften und häufig genutzten Kleinigkeiten, diese sind jederzeit griffbereit ohne Öffnen der Türen, die breite ebene Tischplatte bietet Platz für Geschirr, Obstschalen und Dekorationsobjekte Stabiler Korpus aus Spanplatte und MDF, pflegeleichte Oberfläche – Der gesamte Tischkorpus ist aus einer Kombination von Spanplatte (PB) und MDF gefertigt, formstabil und resistent gegen Verformungen und Verwerfungen, die glatte Oberfläche ist abweisend gegen Flecken und verschüttete Flüssigkeiten, Verschmutzungen lassen sich mühelos mit einem feuchten Tuch entfernen Farbe:Holzfarbe179,99 €*Versand: 29,99 €Sichere Weiterleitung zum Anbieter
-
HOMCOM Aktenschrank 3 Schubladen Rollen mobiler vertikaler Druckerständer Stauraum Home Office WeißHalten Sie Ihr Büro ordentlich und frei von Unordnung mit diesem HOMCOM-Büroschrank mit drei Schubladen. Er bietet reichlich Platz für die Organisation von Dokumenten und Büromaterial, während die eleganten Ausschnittgriffe einfachen Zugriff auf die...85,53 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Internationales SteuerrechtInternationales Steuerrecht , Grenzüberschreitende Mandate sind keine Ausnahme mehr, sondern die Regel. Dieser Tatsache trägt der vollständig neu konzipierte Kommentar von Oppel/Martini/Oertel Rechnung: Erstmalig sind darin alle für das Internationale Steuerrecht relevanten deutschen Steuernormen (außer DBA - Doppelbesteuerungsabkommen und AStG - Außensteuergesetz) kompakt und praxisrelevant aufbereitet. Das einbändige Werk bietet eine systematische und umfassende Kommentierung der ertragsteuerlichen und erbschaftsteuerlichen sowie der verfahrensrechtlichen Normen mit internationalen Regelungsinhalten. Damit ist es die ideale Ergänzung zu Schönfeld/Ditz DBA und Greil/Hummel AStG. Für höchste Gründlichkeit und Verlässlichkeit der Inhalte bürgt das hervorragende Autorenteam aus Richterschaft, Beratung, Steuerwissenschaft und Finanzverwaltung. Erster Querschnittskommentar zum Internationalen Steuerrecht - perfekt für die Praxis Das Werk ist der erste Querschnittskommentar zum Internationalen Steuerrecht. Erläutert werden nur die für internationale Fälle relevanten Paragraphen der wesentlichen Steuergesetze. Folgende Normen sind enthalten: AO - Abgabenordnung BewG - Bewertungsgesetz ErbStG - Erbschaftsteuergesetz und Schenkungsteuergesetz EStG - Einkommensteuergesetz EUAHiG - EU-Amtshilfegesetz EUBeitrG - EU-Beitreibungsgesetz EU-StreitbeilegungsG - EU-Streitbeilegungsgesetz FGO - Finanzgerichtsordnung GewStG - Gewerbesteuergesetz InvStG - Investmentsteuergesetz KapErhStG - Gesetz über steuerrechtliche Maßnahmen bei Erhöhung des Nennkapitals aus Gesellschaftsmitteln KStG - Körperschaftsteuergesetz UmwStG - Umwandlungssteuergesetz Die Kommentierungen ordnen einzelne Normen und das gesamte steuerrechtliche Regelungsgefüge systematisch ein, zeigen die Querverbindungen untereinander sowie zum AStG (Außensteuergesetz) und DBA (Doppelbesteuerungsabkommen) und arbeiten die unionsrechtlichen, verfassungsrechtlichen und völkerrechtlichen Hintergründe heraus. Beratende erhalten in diesem handlichen Kommentar auf alle konkreten Fragestellungen mit internationaler Ausrichtung praxistaugliche Antworten. Dabei ist auf Qualität und Rechtssicherheit Verlass - so wie bei allen Werken der blauen Reihe von Otto Schmidt. Erstklassige Herausgeber und Autoren Dr. Florian Oppel, LL.M. ist Rechtsanwalt und Steuerberater sowie Partner bei der Wirtschaftskanzlei YPOG. Er berät mit Fokus auf Familienunternehmen zum Unternehmenssteuerrecht und internationalen Steuerrecht sowie ausgewählten zivilrechtlichen und gesellschaftsrechtlichen Fragen. Er ist zudem als Lehrbeauftragter, Autor und Herausgeber tätig. Dr. Ruben Martini ist Richter am Bundesfinanzhof und Mitglied des für Umsatzsteuer und Gemeinnützigkeitsrecht zuständigen V. Senat. Der Spezialist für Internationales Steuerrecht ist Verfasser einer Vielzahl von Publikationen auf diesem Gebiet und wissenschaftlicher Schriftleiter der IStR. Dr. Eva Oertel leitet das Referat für Internationales Steuerrecht im Bayerischen Staatsministerium der Finanzen und für Heimat. Die Lehrbeauftragte an der Universität Heidelberg gehört zu den führenden Experten für grenzüberschreitende Unternehmensbesteuerung. , Zusatzbeleuchtung > Beleuchtung , Auflage: Auflage 2024, Erscheinungsjahr: 202412, Produktform: Leinen, Redaktion: Oppel, Florian~Martini, Ruben~Oertel, Eva, Auflage: 24001, Auflage/Ausgabe: Auflage 2024, Seitenzahl/Blattzahl: 2000, Keyword: AStG; Erbschaftsteuerrecht; Ertragsteuerrecht; OECD-MA; internationales Steuerrecht, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 60, Gewicht: 2037, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,299,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein vertikaler Zusammenschluss?
Was ist ein vertikaler Zusammenschluss? Ein vertikaler Zusammenschluss bezieht sich auf die Fusion oder Akquisition von Unternehmen, die in verschiedenen Stufen der Wertschöpfungskette tätig sind. Dabei übernimmt ein Unternehmen entweder einen Lieferanten oder einen Abnehmer, um die Effizienz zu steigern, Kosten zu senken oder die Kontrolle über die gesamte Wertschöpfungskette zu erlangen. Durch einen vertikalen Zusammenschluss kann ein Unternehmen seine Marktmacht stärken und möglicherweise Wettbewerbern den Marktzugang erschweren. Es gibt jedoch auch Bedenken hinsichtlich der Wettbewerbsbeschränkung und der potenziellen Schädigung von Verbrauchern durch solche Zusammenschlüsse. **
-
Was versteht man unter vertikaler Kooperation?
Unter vertikaler Kooperation versteht man die Zusammenarbeit zwischen Unternehmen auf verschiedenen Ebenen der Wertschöpfungskette. Dabei arbeiten Unternehmen entlang der Lieferkette zusammen, um Effizienz zu steigern, Kosten zu senken und die Qualität der Produkte oder Dienstleistungen zu verbessern. Diese Form der Kooperation kann beispielsweise zwischen Herstellern, Zulieferern, Händlern oder Logistikunternehmen stattfinden. Durch vertikale Kooperation können Unternehmen ihre Wettbewerbsfähigkeit stärken und gemeinsam Mehrwert für ihre Kunden schaffen. **
-
Was sind die Unterschiede zwischen vertikaler und horizontaler Integration in der Wirtschaft?
Vertikale Integration bezieht sich auf die Verbindung von Unternehmen in verschiedenen Stufen der Produktionskette, während horizontale Integration die Verbindung von Unternehmen in derselben Stufe der Produktionskette beschreibt. Vertikale Integration zielt darauf ab, die Effizienz und Kontrolle über die gesamte Produktionskette zu verbessern, während horizontale Integration darauf abzielt, Marktanteile zu erhöhen und Wettbewerbsvorteile zu erlangen. Vertikale Integration kann zu einer besseren Qualitätssicherung und Kostenkontrolle führen, während horizontale Integration oft zu einer größeren Marktmacht und einem breiteren Produktangebot führt. **
-
Ist ein vertikaler Einbau im Gehäuse möglich?
Ja, ein vertikaler Einbau im Gehäuse ist möglich, solange das Gehäuse entsprechende Montagemöglichkeiten bietet. Es gibt Gehäuse, die speziell für vertikale Installationen konzipiert sind und über entsprechende Halterungen und Befestigungspunkte verfügen. Es ist wichtig, sicherzustellen, dass das Gehäuse ausreichend Platz und Belüftung für die Komponenten bietet, um eine ordnungsgemäße Kühlung zu gewährleisten. **
Ähnliche Suchbegriffe für Vertikaler Stauraum
-
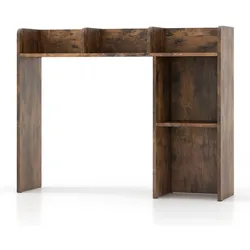
Helloshop26 - Büroregal 94 x 25 x 74 cm sicherer vertikaler Stauraum modernes Design Holzwerkstoff KaffeefarbeSchaffen Sie Platz auf Ihrem Schreibtisch und organisieren Sie Ihre Utensilien mit diesem funktionalen Regal! Es passt sich Ihren Bedürfnissen optimal an und maximiert Ihren Arbeitsbereich bei gleichzeitig stilvollem Design. Dieses Schreibtischregal ist ideal für Monitore bis zu 27 Zoll und vereint Funktionalität und Ästhetik. Mit seinen 3 Ablagen und 2 großen Fächern können Sie Bücher Dekorationen und andere Gegenstände verstauen und Ihren Schreibtisch aufgeräumt halten. Die robuste Konstruktion aus Holzwerkstoff trägt bis zu 45 kg und sorgt für zusätzliche Stabilität. Für Ihre Sicherheit sorgen 2 Kippsicherungen und Antirutschpads die ein ungewolltes Verrutschen verhindern. Es ist einfach zu montieren und dank seiner glatten Oberfläche und abgerundeten Ecken für eine sichere Nutzung wartungsarm. Technische Daten: Farbe: Kaffeebraun Material: Holzwerkstoff Gesamtmaße: 94,25 x 74 cm Maße der oberen Ablage: 29 x 23,5 x 74 cm 11,5 cm Abmessungen der Seitenablage: 27 x 23,5 x 30 cm Abmessungen des offenen hinteren Fachs: 62,5 x 61 cm Maximale Tragkraft: 45 kg Nettogewicht: 12 kg Lieferumfang: 1 x Tischregal 1 x Bedienungsanleitung93,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gasfrit – Vertikaler Schnelltoaster (Hamburger)Schneller Professioneller Toaster Gasfrit Der schnelle Gasfrit-Toaster ist für Gastronomie und Fast-Food-Betriebe konzipiert und bietet Effizienz, Geschwindigkeit und gleichmäßige Ergebnisse. Ideal zum Toasten von Brot und schnellen Zubereiten von Hamburgern in Profiküchen. Technische Merkmale Gehäuse: hochwertiger Edelstahl Automatisches Fördersystem: sorgt für gleichmäßiges Toasten Getrennte Oberfläche: ermöglicht das separate Toasten von Ober- und Unterseite des Hamburgers Toastzeit: 24 Sekunden pro Stück Produktionskapazität: bis zu 1200 Toasts/Stunde (ca. 600 Hamburger) Temperaturregelung: über Thermostat einstellbar Leistung: 2000 kW / 230 V Abmessungen: 460 x 350 x 610 mm (LxBxH) Gewicht: 26 kg Schalter: ein/aus Hauptvorteile Schnelles und gleichmäßiges Toasten: ideal für Küchen mit hohem Produktionsvolumen Robustes und langlebiges Design: Gehäuse aus Edelstahl für intensive Nutzung Einfache Handhabung: automatisches System und präzise Temperaturregelung Hohe Produktivität: bis zu 600 Hamburger pro Stunde Kompakt und effizient: benötigt wenig Platz, ideal für Theken und Arbeitsstationen Gasfrit Toaster – Geschwindigkeit und Professionelle Leistung Dank des automatischen Fördersystems und der einstellbaren Temperaturregelung garantiert dieser Toaster gleichmäßig getoastete Hamburger und Brot in Sekunden und wird so zu einem unverzichtbaren Gerät für Restaurants, Foodtrucks und Fast-Food-Bars.1188,81 €*Versand: 77,35 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter horizontaler und vertikaler Integration?
Was versteht man unter horizontaler und vertikaler Integration? **
-
Was versteht man unter vertikaler und horizontaler Gliederung?
Unter vertikaler Gliederung versteht man die Unterteilung einer Struktur in hierarchische Ebenen, wobei jede Ebene eine übergeordnete und untergeordnete Ebene hat. Dies ermöglicht eine klare Aufteilung von Aufgaben und Verantwortlichkeiten. Horizontale Gliederung hingegen bezieht sich auf die Aufteilung einer Struktur in verschiedene Abteilungen oder Funktionen, die auf derselben Hierarchieebene angesiedelt sind. Dadurch wird eine Spezialisierung und Fokussierung auf bestimmte Aufgabenbereiche ermöglicht. **
-
Was ist der Unterschied zwischen vertikaler und horizontaler Gewaltenteilung?
Bei der horizontalen Gewaltenteilung werden die verschiedenen Funktionen des Staates auf verschiedene Organe aufgeteilt, wie zum Beispiel die Legislative, Exekutive und Judikative. Jedes Organ hat dabei seine eigenen Aufgaben und Kompetenzen. Bei der vertikalen Gewaltenteilung hingegen werden die verschiedenen Ebenen des Staates, wie Bund, Länder und Kommunen, mit eigenen Kompetenzen ausgestattet, um eine Aufteilung der Macht auf verschiedenen Ebenen zu gewährleisten. **
-
Was ist die Bedeutung von horizontaler und vertikaler Ungleichheit?
Horizontale Ungleichheit bezieht sich auf die Unterschiede zwischen verschiedenen Gruppen oder Kategorien von Menschen, wie beispielsweise Geschlecht, Ethnie oder sozioökonomischer Status. Vertikale Ungleichheit hingegen bezieht sich auf die Unterschiede innerhalb einer Gruppe, beispielsweise das Einkommensgefälle zwischen den Mitgliedern einer bestimmten Bevölkerung. Beide Formen der Ungleichheit sind wichtige Indikatoren für soziale Gerechtigkeit und Chancengleichheit. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.